채무불이행자등재, 판결 받고 6개월 지난 채권자가 따질 것

청구스

채무불이행자명부는 판결이나 확정된 지급명령을 받고도 6개월 동안 갚지 않는 채무자의 이름을 법원이 명부에 올려, 누구나 보고 복사할 수 있게 하는 제도입니다(민사집행법 제70조·제72조). 돈을 직접 빼 오는 절차가 아니라, 채무자가 스스로 갚게 만드는 간접 강제입니다.
그래서 채무불이행자 등재는 「할 수 있느냐」보다 「이 거래처에 통하느냐」를 먼저 따져야 합니다. 신청 비용은 인지 1,000원과 송달료 5회분으로 작지만, 거래처가 명부를 신경 쓰지 않으면 6개월을 기다린 뒤에 한 번 더 기다리는 셈이 됩니다.
✅ 신청할 수 있는 두 가지 사유
✅ 등재되면 어디까지 알려지나
✅ 말소되는 세 경로와 소액 채권의 실익 기준
🧭 채무불이행자 등재는 언제 신청할 수 있나요?
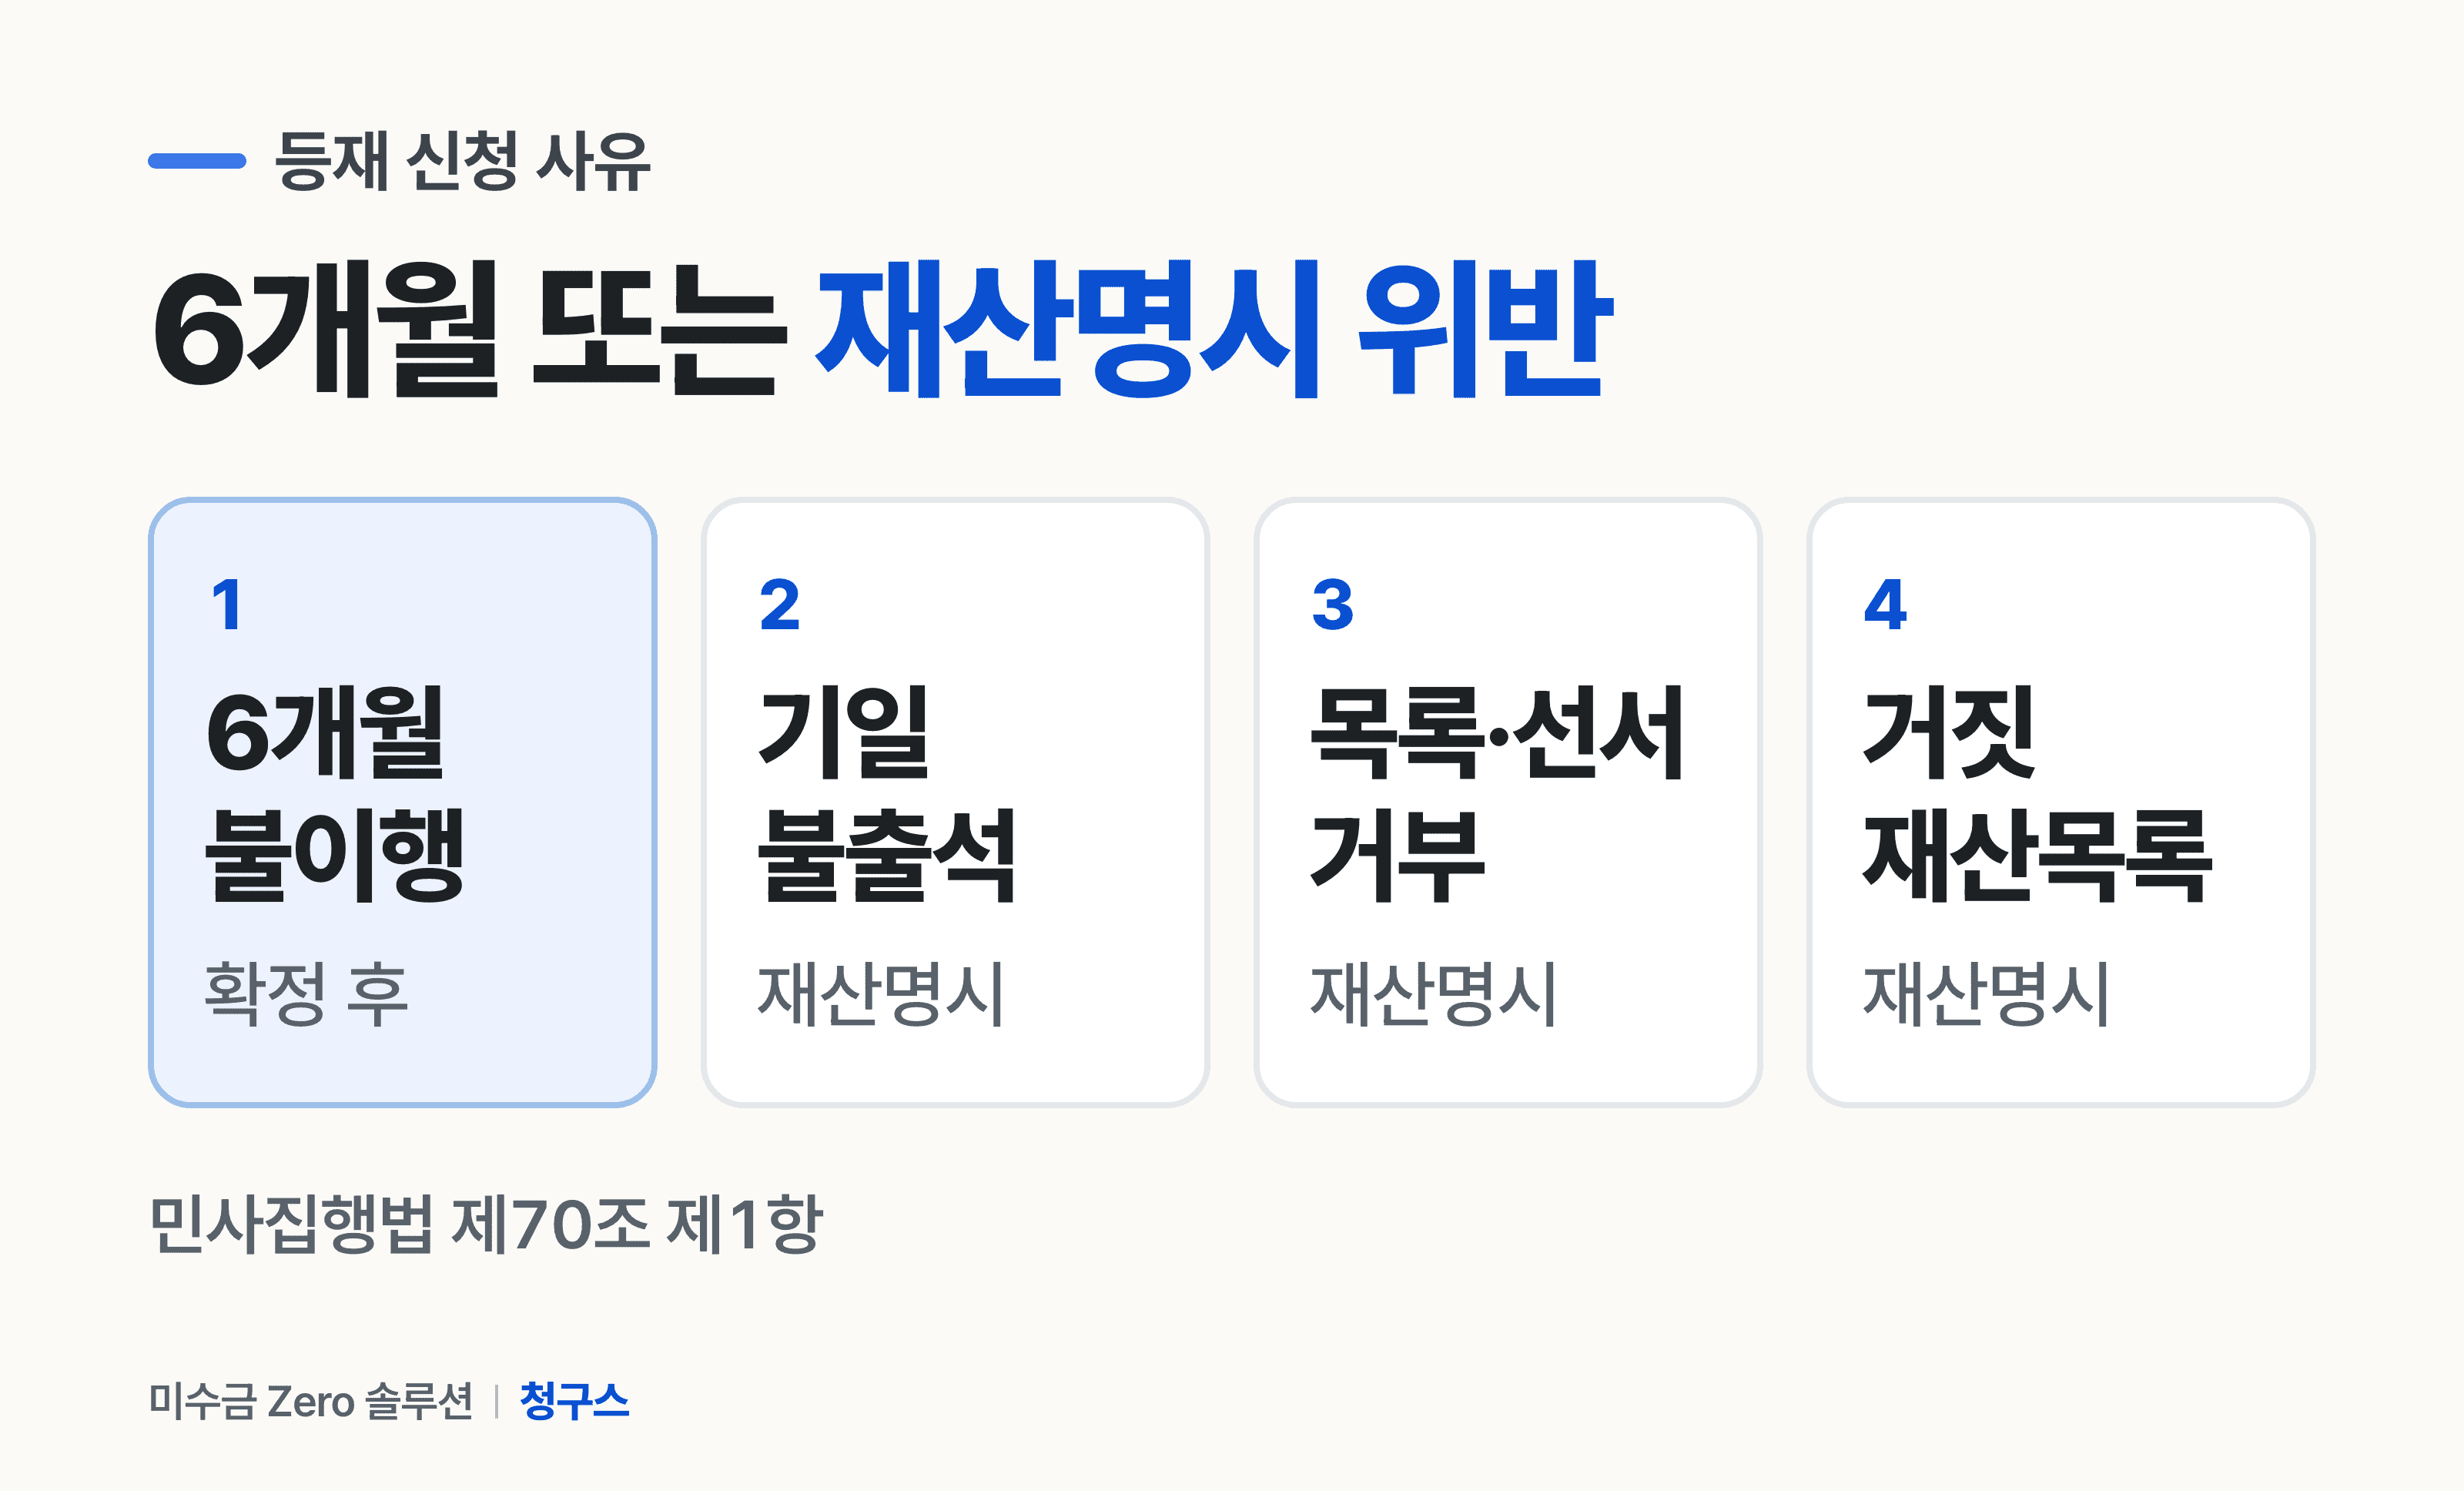
민사집행법 제70조 제1항은 신청 사유를 두 갈래로 둡니다.
사유 | 내용 | 관할 법원 |
|---|---|---|
6개월 불이행 | 금전 지급을 명한 집행권원이 확정된 뒤 6개월 안에 갚지 않음 | 채무자의 보통재판적이 있는 곳 |
재산명시 위반 | 명시기일 불출석, 재산목록 제출 거부, 선서 거부, 거짓 재산목록 제출 | 재산명시절차를 실시한 법원 |
집행권원에는 확정판결 말고도 확정된 지급명령, 집행을 승낙한 공정증서, 소송상 화해가 들어갑니다(제56조). 다만 가집행 선고가 붙은 판결만으로는 6개월 사유로 신청할 수 없습니다(제70조 제1항 제1호 단서).
기간은 이렇게 셉니다. 지급명령이 3월 10일에 확정됐다면 6개월이 지나는 9월 10일까지 갚지 않았는지를 보고, 그다음에 신청합니다.
판결이나 지급명령을 받기까지 이미 몇 달을 썼는데 또 6개월을 기다리라니 길게 느껴집니다. 이 기간을 줄이는 방법은 아래 💡 칸에 적었습니다.
📌 첨부할 것
신청 사유를 소명하는 자료와 함께 채무자의 주소를 소명하는 자료를 내야 합니다(민사집행규칙 제31조 제2항). 명부 부본이 채무자 주소지 관청으로 가기 때문입니다.
📢 등재되면 어디까지 알려지나요?

어디로 | 근거 |
|---|---|
등재결정을 한 법원에 비치 | 민사집행법 제72조 제1항 |
채무자 주소지(법인은 주된 사무소) 시·구·읍·면의 장에게 부본 송부 | 제72조 제2항 |
한국신용정보원의 장에게 부본 송부 또는 통지 | 민사집행규칙 제33조 제1항 |
누구든지 열람·복사 신청 가능 | 제72조 제4항 |
거래처 쪽에서 실제로 아픈 것은 신용정보원 통지입니다. 금융기관이 이 정보를 신용정보로 쓰게 되어, 대출을 새로 받거나 연장할 때 걸릴 수 있습니다.
반대로 명부를 인쇄물로 공표하는 것은 금지되어 있으니(제72조 제5항), 거래처 이름을 단체 대화방이나 업계 게시판에 돌리는 용도로 써서는 안 됩니다.
🧾 등재 신청이 기각되는 경우
법원은 신청에 정당한 이유가 없거나, 쉽게 강제집행할 수 있다고 인정할 명백한 사유가 있으면 기각합니다(제71조 제2항). 거래처 명의 부동산이나 매출채권이 뻔히 보인다면 법원은 「압류부터 하라」고 보는 셈입니다.
기각 결정이 나와도 끝은 아닙니다. 등재 결정과 기각 결정 모두 즉시항고로 다툴 수 있습니다(제71조 제3항). 반대로 등재 결정이 나면 채무자도 같은 방법으로 다툴 수 있어서, 결정이 확정되기까지 시간이 조금 더 걸릴 수 있습니다.
⚠️ 재산이 보이면 압류가 먼저입니다
등재는 재산을 찾지 못했거나, 찾았어도 집행이 어려울 때 쓰는 카드입니다. 통장·부동산을 알고 있다면 채권압류나 부동산 강제집행이 돈에 더 가깝습니다.
🔄 명부에서 말소되는 세 경로
경로 | 누가 | 근거 |
|---|---|---|
변제 등으로 채무 소멸을 증명 | 채무자 신청 → 법원 결정 | 민사집행법 제73조 제1항 |
등재결정 확정 후 채권자가 말소 신청 | 채권자 신청 → 법원사무관등이 말소 | 민사집행규칙 제34조 제1항 |
등재된 다음 해부터 10년 경과 | 법원 직권 | 민사집행법 제73조 제3항 |
두 번째 경로가 채권자에게는 협상 수단이 됩니다. 채무자는 다 갚기 전에는 스스로 지울 수 없지만, 채권자는 분할 상환 약속을 받고 말소를 신청해 줄 수 있습니다.
순서는 첫 회차를 받은 뒤 말소 신청입니다. 약속만 받고 먼저 지워 주면, 두 번째 회차를 받기도 전에 쥐고 있던 압박 수단이 사라집니다.
💰 소액 채권이면 등재할 실익이 있을까요?

신청 비용은 문제가 아닙니다. 300만 원짜리 채권이라도 판결이나 지급명령까지 받아 둔 상태라면, 등재에 드는 돈은 인지와 송달료가 전부입니다. 따질 것은 거래처가 명부를 두려워하느냐입니다.
확인할 것 | 실익이 큰 쪽 | 실익이 작은 쪽 |
|---|---|---|
금융거래 | 운전자금 대출·보증을 계속 쓰는 법인·개인사업자 | 이미 대출이 막힌 곳 |
영업 상태 | 영업 중이고 거래처 평판을 신경 씀 | 사실상 폐업 |
보이는 재산 | 압류할 재산을 못 찾음 | 재산이 뻔히 보임(기각 사유) |
💡 6개월은 판결 확정일부터 셉니다
납품일이나 연체 시작일이 아닙니다. 지급명령이라면 확정된 날부터입니다. 그 사이 재산명시를 같이 신청해 두면, 채무자가 기일에 나오지 않을 때 6개월을 기다리지 않고 두 번째 사유로 등재를 신청할 수 있습니다.
🤔 자주 묻는 질문
Q. 법인 거래처도 명부에 오르나요?
A. 됩니다. 법인이면 명부 부본이 주된 사무소 소재지 시·구·읍·면의 장에게 갑니다(민사집행법 제72조 제2항).
Q. 신청 비용은 얼마인가요?
A. 전자소송포털 안내 기준으로 신청서에 인지 1,000원을 붙이고 송달료 5회분을 냅니다.
Q. 등재되면 바로 돈을 받을 수 있나요?
A. 아닙니다. 재산을 가져오는 절차가 아니라 채무자가 스스로 갚게 만드는 간접 강제입니다.
Q. 채무자가 다 갚으면 어떻게 되나요?
A. 채무자가 변제를 증명해 말소를 신청하면 법원이 말소 결정을 합니다(제73조 제1항). 채권자는 이 결정에 즉시항고할 수 있습니다(제73조 제2항).
📌 같이 읽으면 좋은 글
👉지급명령신청서, 청구취지보다 채무자 주소가 먼저 걸립니다
👉가압류절차, 거래처 통장을 묶기 전에 내 돈이 먼저 나갑니다
👉채권추심 절차·수수료 총정리 — 가장 싸게 하는 순서
오늘 글은 여기서 닫겠습니다. 다만 한 가지, 많은 대표님들이 속으로만 앓는 이야기를 꺼내 보고 싶습니다.
거래는 잘 끝났는데 돈이 안 들어올 때, 가장 힘든 건 사실 돈 자체가 아닙니다. "돈 주세요"라는 그 한마디를 꺼내야 하는 일입니다. 상대도 결국 내 고객이라 관계가 깨질까 부담스럽고, 직원에게 시키자니 껄끄러운 일을 떠넘기는 것 같아 마음이 불편합니다. 그렇게 아무도 손대지 않은 미수금만 쌓여갑니다.

청구스는 이 독촉을 사람 대신 시스템이 합니다. 정해진 날짜에 정중하고 단호한 안내가 자동으로 나갑니다. "제가 보낸 게 아니라, 새로 도입한 시스템이 자동으로 보내는 거예요" — 관계를 지키는 핑계가 생깁니다. 받는 쪽도 사람의 전화보다 시스템 안내를 훨씬 덜 불편해합니다.
손에 피 묻히지 않고, 관계를 지키면서, 받을 돈을 받습니다. 그 결과 장기 연체가 평균 84.3% 줄었습니다.